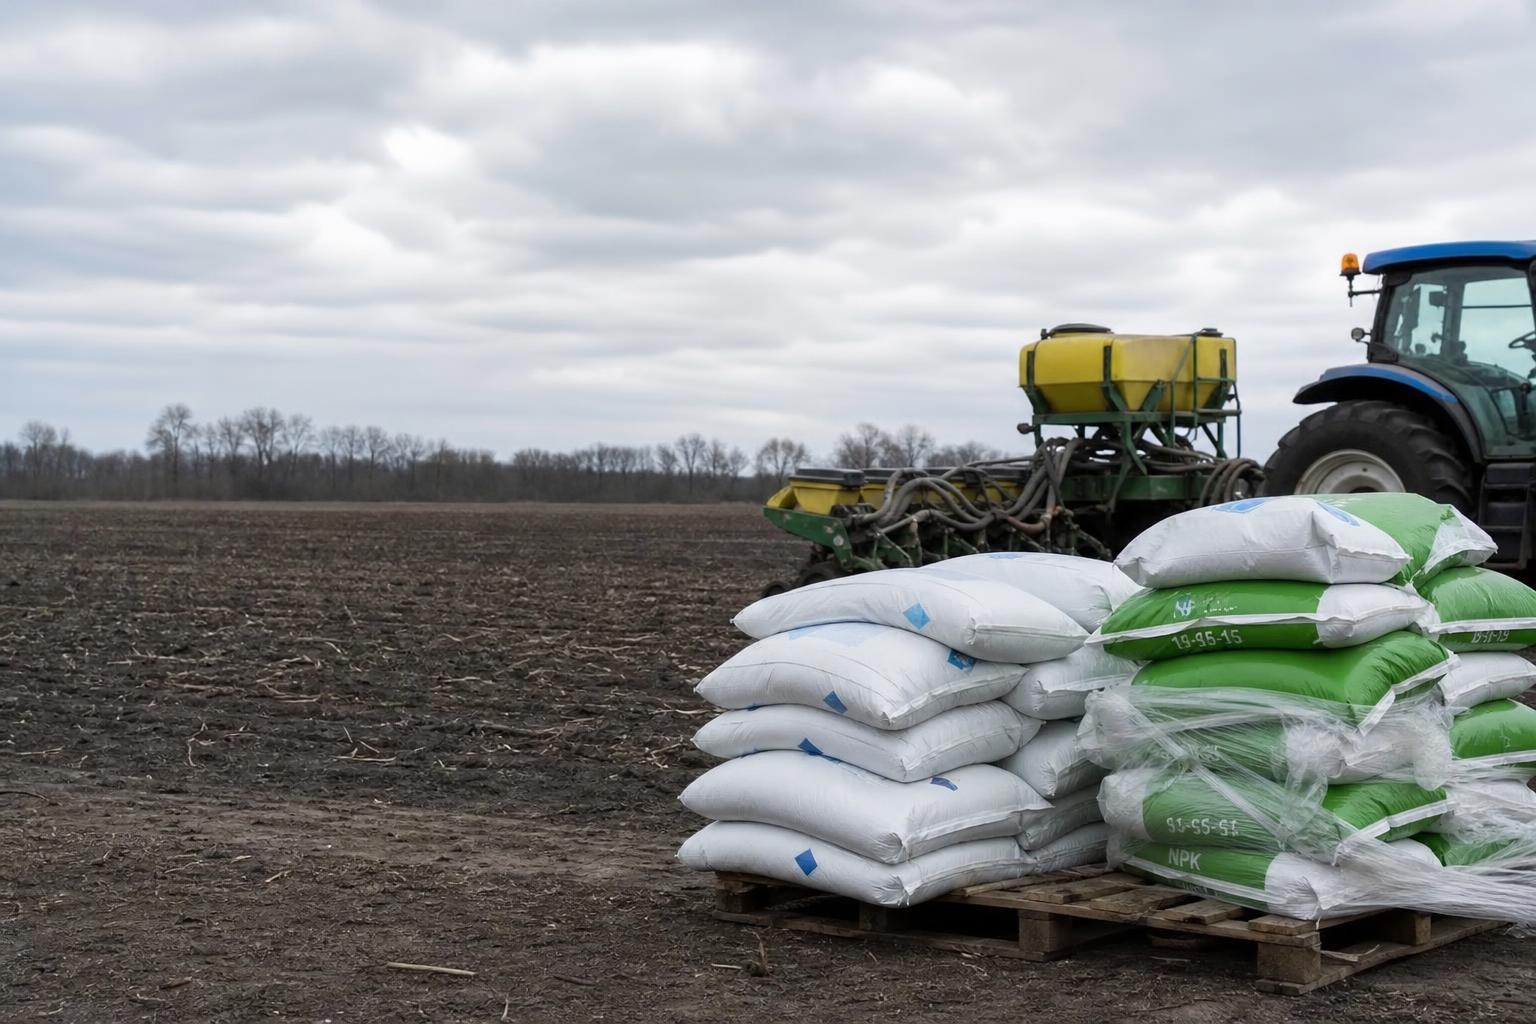
Українські аграрії планують закупівлі добрив у ситуації, коли прибутковість культур залежить не лише від урожайності, а й від збуту, переробки та логістики. Для ринку азотних добрив і NPK це означає більшу роль точного бюджетування перед посівною.
Прямих ринкових індикаторів щодо цін на добрива у наданих джерелах немає. Водночас є важливі сигнали з ринку олійних і зернової логістики, які впливають на фінансову поведінку покупців добрив.
Соняшник дає потенціал, але не гарантує швидкої ліквідності
За оцінками «АПК-Інформ», урожай соняшнику в Україні у 2026 році може зрости до 13,5-13,6 млн т, що є трирічним максимумом і на 26% більше проти 2025 року. Потенціал переробки на сезон 2026/27 МР оцінюється на рівні 13-13,3 млн т.
Однак ринок соняшнику стикається з обмеженнями: робота глибоководних портів залишається ускладненою, альтернативні маршрути перевантажені, а наземного транспорту бракує. Також аналітики відзначають тиск через зниження експортних цін на соняшникову олію.
Для покупців добрив це не означає автоматичного скорочення технологій, але підсилює потребу рахувати економіку по кожному полю. Особливо це стосується NPK під олійні культури та азотного живлення, де рішення часто приймаються з урахуванням очікуваної ціни реалізації врожаю.
Логістика залишається фактором обережності
Альтернативні експортні маршрути поступово нарощують обсяги, але джерела вказують, що їхніх потужностей недостатньо для швидкого повернення експорту до звичних темпів. Це важливо для ринку добрив, бо грошовий потік господарств значною мірою залежить від швидкості продажу продукції.
Окремий показовий сигнал — перевалка через порт Констанца. З 1 липня через нього пройшло близько 8 млн т вантажів, але українське транзитне зерно становило приблизно 550 тис. т. Основний обсяг припав на вантажі румунського походження.
Для аграріїв це аргумент на користь поетапної закупівлі добрив і більш жорсткого контролю строків поставки. Для продавців на AgroPost важливо чітко вказувати наявність, фасування, регіон відвантаження та можливі терміни доставки.
Соя і Середземномор’я: можливість для частини господарств
На ринку сої Україна не є глобальним драйвером, але може виступати альтернативним постачальником для Туреччини та країн Середземномор’я, коли Бразилія або США не закривають попит. Серед ключових чинників для світового ринку називають закупівельну поведінку Китаю та погоду в Бразилії.
Цей напрям може підтримувати інтерес до технологій живлення сої в господарствах, які мають доступну логістику та зрозумілий канал збуту. Водночас ризики безпеки й транспортування залишаються визначальними для експортної стратегії.
Для ринку добрив це означає, що попит може бути нерівномірним за регіонами. Там, де виробник бачить кращу можливість продажу, він охочіше фіксуватиме потребу в стартових NPK, сірковмісних продуктах або коригувальному живленні.
Ключові висновки для продавців і покупців добрив
- Покупцям варто рахувати потребу в добривах не тільки за агрономічною схемою, а й за очікуваним cash flow від реалізації врожаю.
- Продавцям доцільно робити акцент на прозорій наявності товару, документах якості та реальних строках доставки.
- Азотні добрива залишаються чутливими до строків внесення, тому затримка поставки може бути критичнішою за незначну різницю в ціні.
- NPK-рішення краще пропонувати з прив’язкою до культури, ґрунтових умов і планової врожайності, без універсальних обіцянок.
- Регіональна логістика може стати головною перевагою для продавця, якщо він має склад ближче до покупця.
Що це означає для ринку: попит на добрива в Україні навряд чи буде однаковим для всіх культур і регіонів. Господарства з кращим доступом до збуту активніше плануватимуть повні схеми живлення, тоді як інші можуть купувати партіями та відкладати частину рішень до прояснення цін і логістики. На AgroPost у виграші будуть оголошення з конкретикою: вид добрива, склад, обсяг, місце відвантаження, умови оплати та доставка.
Коментарі
Поки без коментарівКоментарів ще немає - будьте першим.