Ринок добрив України: наданих даних недостатньо для цінового огляду
У наданих матеріалах немає даних про ціни, наявність чи попит на добрива в Україні. Публікувати на їхній основі висновки про ринок азоту або NPK було б некоректно.
Тут збираємо власні дайджести та аналітичні нотатки на основі фактів, ринкових сигналів і перевірених джерел.
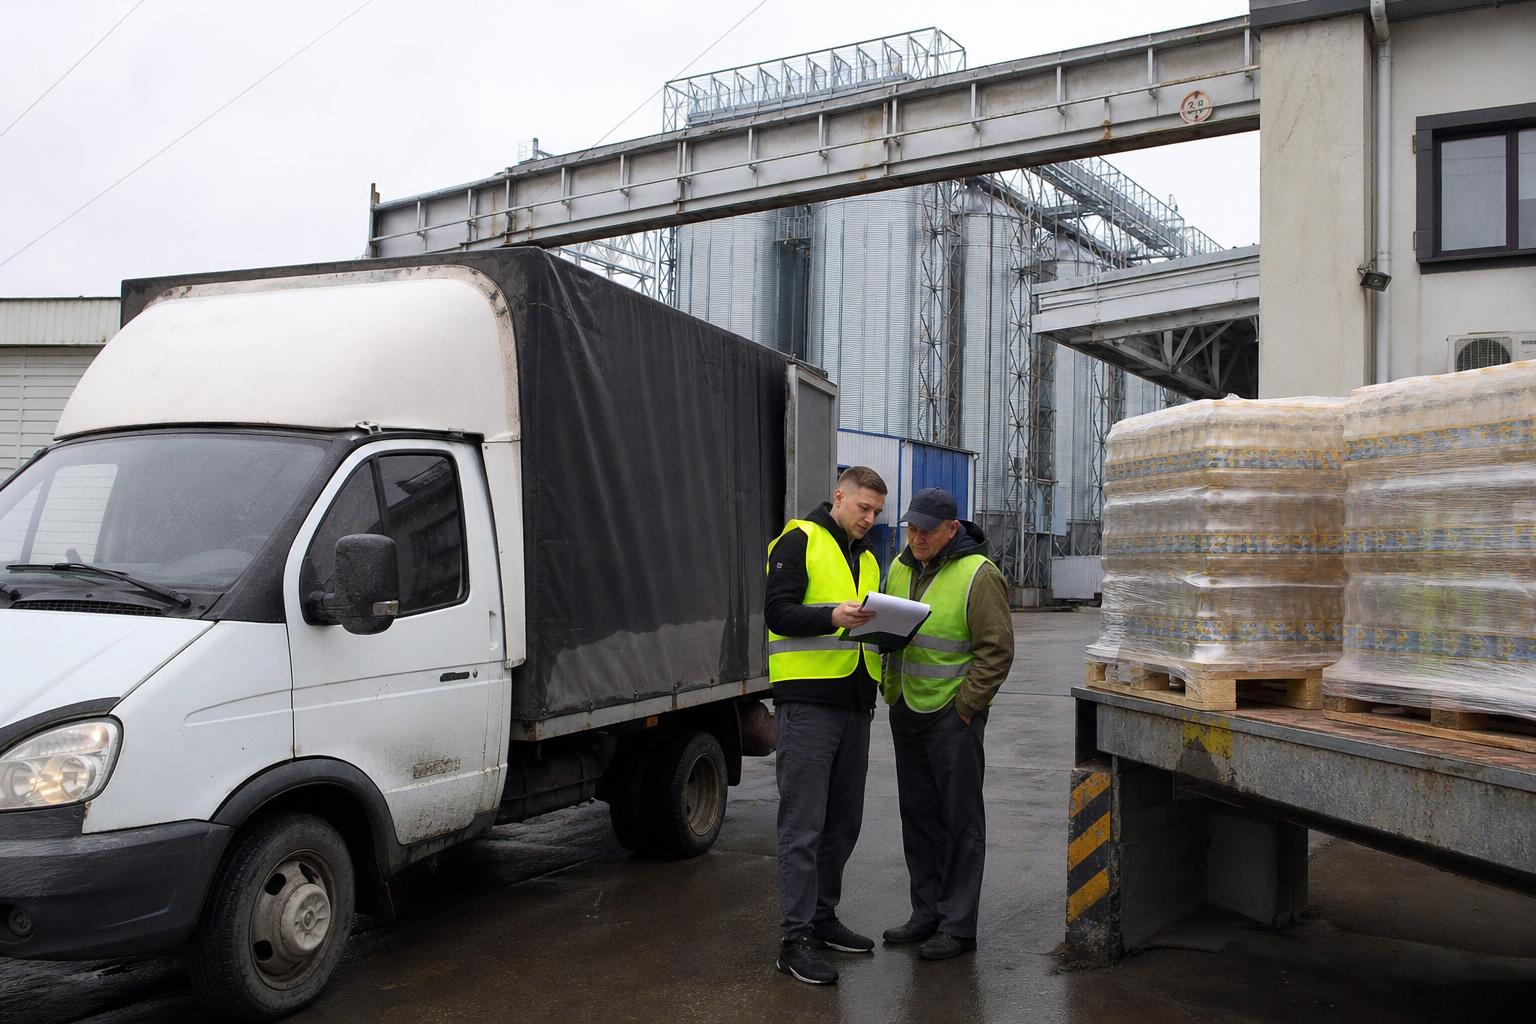
На тлі повідомлень про можливості для невеликих переробників соняшнику зростає значення чітко прорахованої логістики малих експортних партій. Вихідні матеріали не містять даних про тарифи чи маршрути, тож ключовий акцент — на підготовці пропозиції та перевірці умов перевезення.
У наданих матеріалах немає даних про ціни, наявність чи попит на добрива в Україні. Публікувати на їхній основі висновки про ринок азоту або NPK було б некоректно.
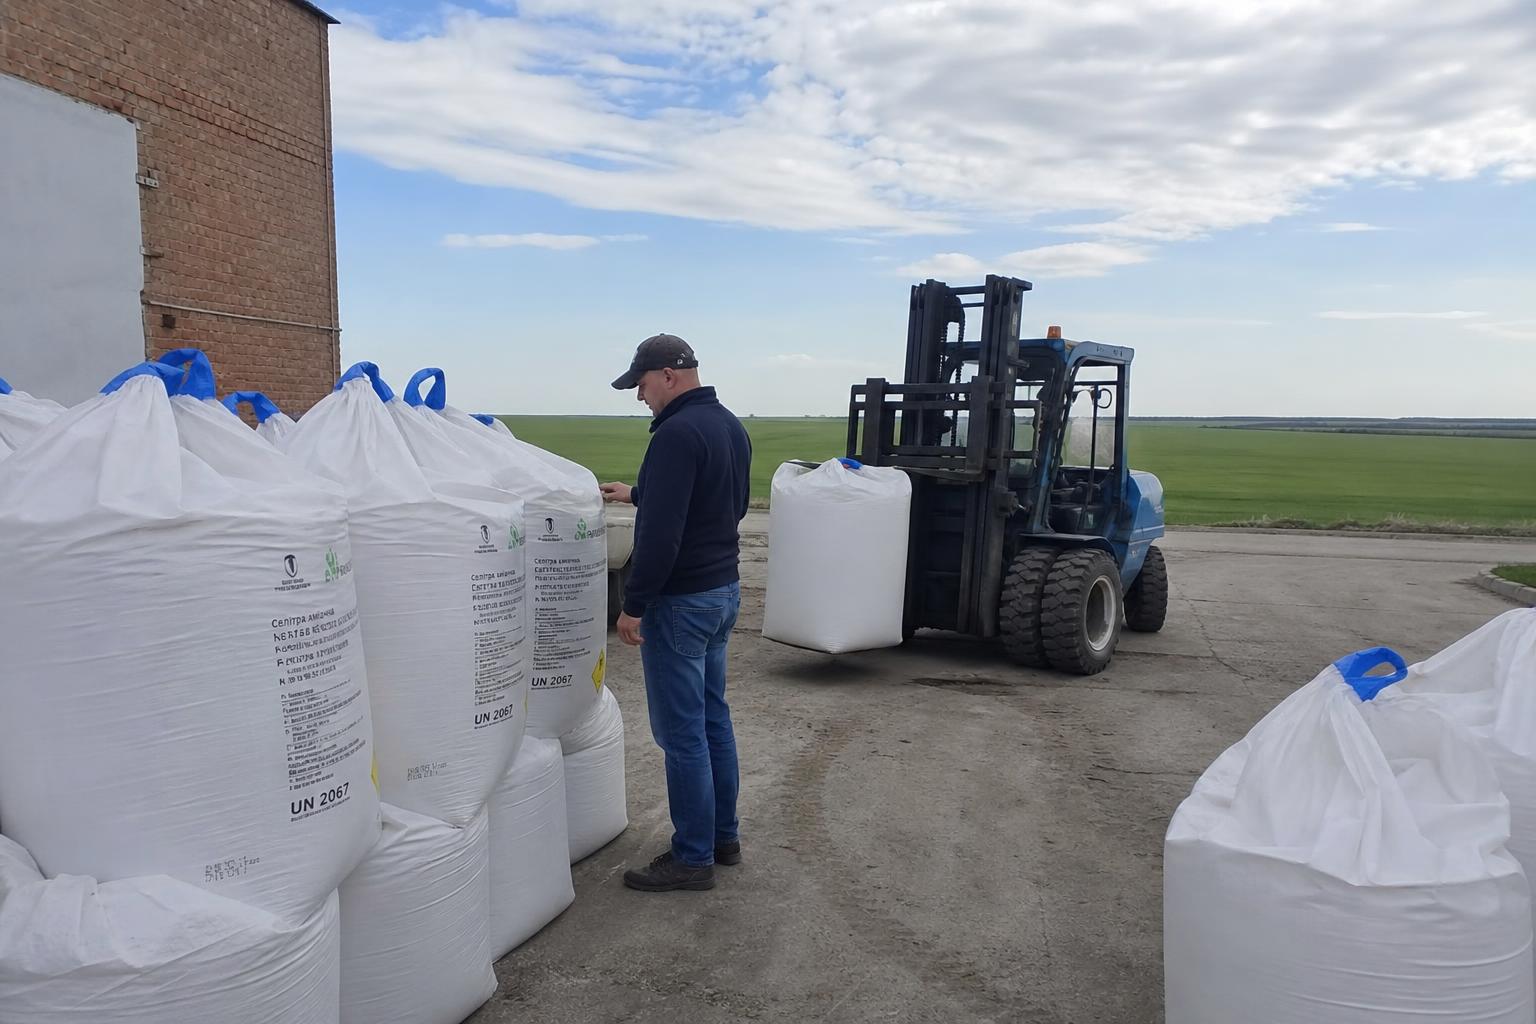
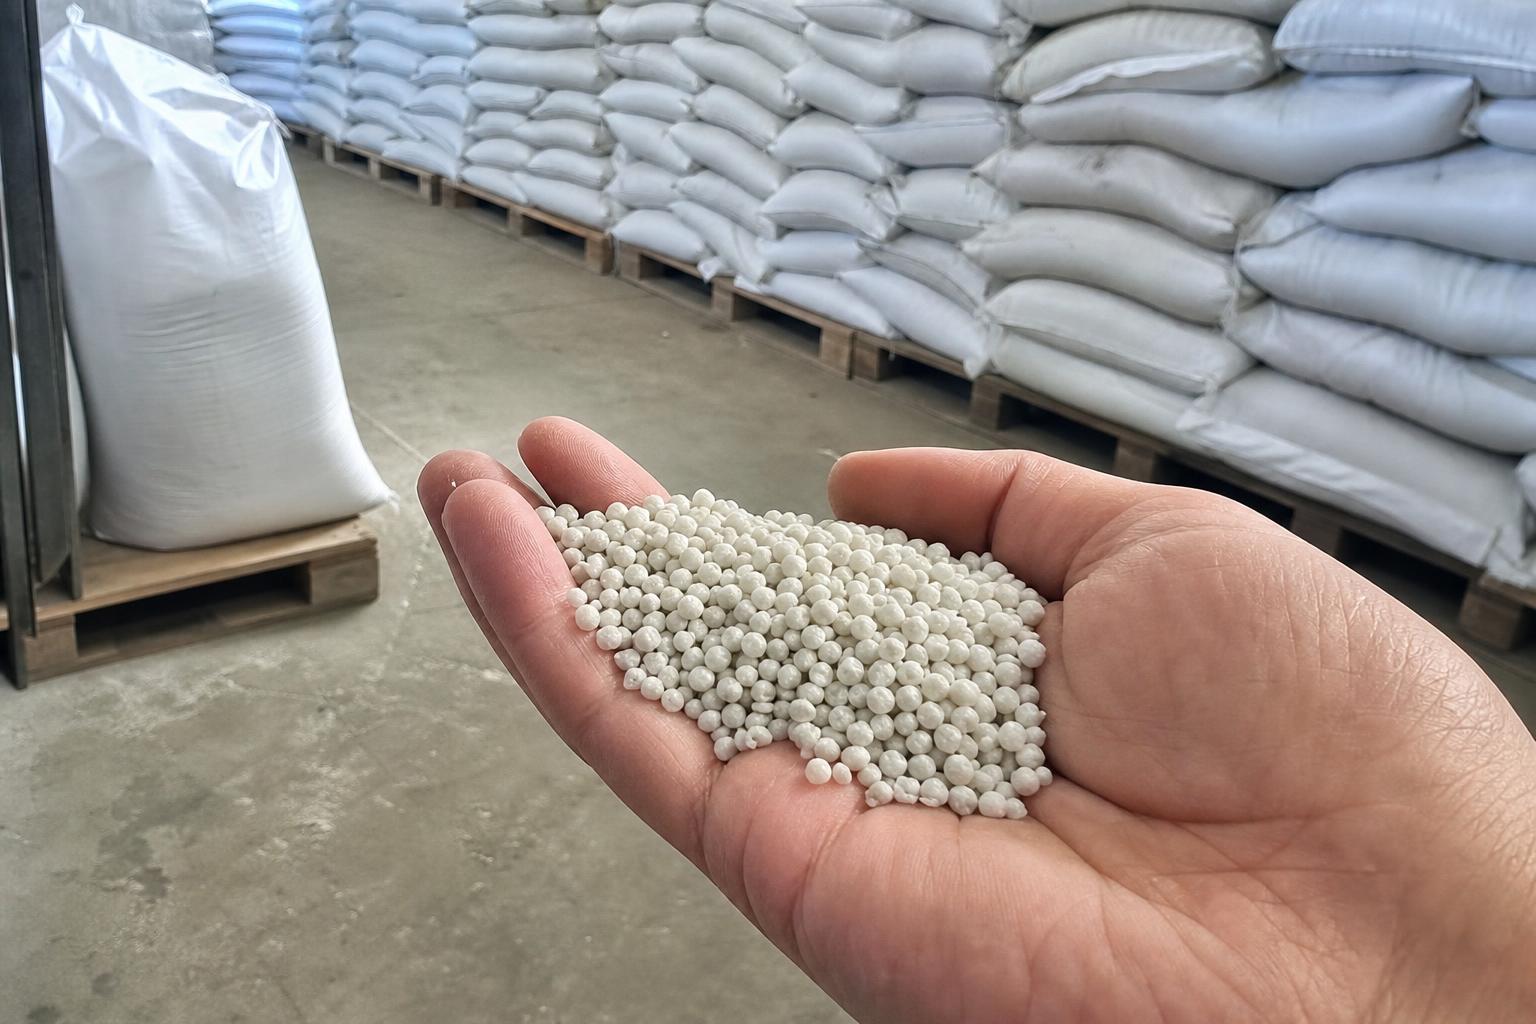
Надані матеріали не містять цін або даних про наявність добрив. Для практичного порівняння пропозицій продавцям варто зазначати склад, фасування, обсяг і умови доставки, а покупцям — сезонну потребу та регіон постачання.
Надані джерела стосуються обмежень на ввезення насіння соняшнику та зберігання врожаю. Вони не містять підтверджених даних про ціни, запаси чи постачання добрив в Україні.
Надані матеріали стосуються овочевого імпорту, морської безпеки та зернової логістики, а не добрив. Тому на їхній основі не можна достовірно оцінити ціни, запаси чи доступність азотних і комплексних продуктів.
У переданих матеріалах немає даних про ціни, запаси чи пропозицію добрив в Україні. Тому вони не дають підстав для висновків щодо закупівель азоту, NPK або інших агрохімікатів.
Надані матеріали не містять перевірених відомостей про ціни, наявність чи пропозиції мінеральних добрив в Україні. Їх недостатньо, щоб робити висновки про поточну кон’юнктуру перед посівною.
Надані матеріали не містять даних про ціни, запаси чи постачання добрив в Україні. Тому покупцям і продавцям варто звіряти конкретні параметри пропозицій, а не робити висновки про ринок на підставі новин з інших агросекторів.
Для українського ринку добрив на перший план виходять не лише ціни на азотні та NPK-продукти, а й доступ аграріїв до оборотного фінансування та стабільність логістичних маршрутів. Спрощення умов кредитування під держгарантії може підтримати закупівлі добрив, тоді як розвиток румунського напрямку важливий для імпортних поставок і загальної передбачуваності ланцюгів постачання.
Україна та Румунія домовляються про розширення залізничної, дунайської та автомобільної пропускної спроможності. Для продавців і покупців добрив це не сигнал про негайну зміну цін, але важливий фон для планування імпорту, перевалки та доставки NPK, азотних і комплексних добрив у сезонний пік.
Україна у 2025 році закупила 784 тис. т мінеральних добрив із Польщі та залишилася найбільшим окремим ринком для польських виробників. Для українських аграріїв це сигнал про важливість імпортного каналу перед осінньою посівною та потребу заздалегідь фіксувати постачання азотних і комплексних добрив.
Для українського ринку добрив головний практичний сигнал зараз — не нові цінові орієнтири, а ризики доставки та наявності. На тлі напруження в Чорному морі покупцям варто завчасно перевіряти склади, маршрути й умови відвантаження азотних та комплексних добрив.
Український ринок карбаміду входить у підготовку до осінньої кампанії з обмеженішою пропозицією. Імпортний ресурс уже пропонують по 31–32 тис. грн/т, а вітчизняний карбамід орієнтовно оцінюється біля 32,3 тис. грн/т на базисі FCA Черкаси.
Увійдіть, щоб керувати заявками, зберігати контакти та швидко відповідати на ринкові пропозиції.
Продовжити з GoogleУвійдіть, щоб керувати заявками, зберігати контакти та швидко відповідати на ринкові пропозиції.
Продовжити з GoogleВведіть email та ми надішлемо посилання для скидання пароля.
Немає акаунту?
Ми використовуємо Google Analytics, щоб рахувати відвідування та покращувати сайт. Введені дані, телефони, email і тексти оголошень не передаються, рекламне відстеження вимкнене. Як Google використовує дані