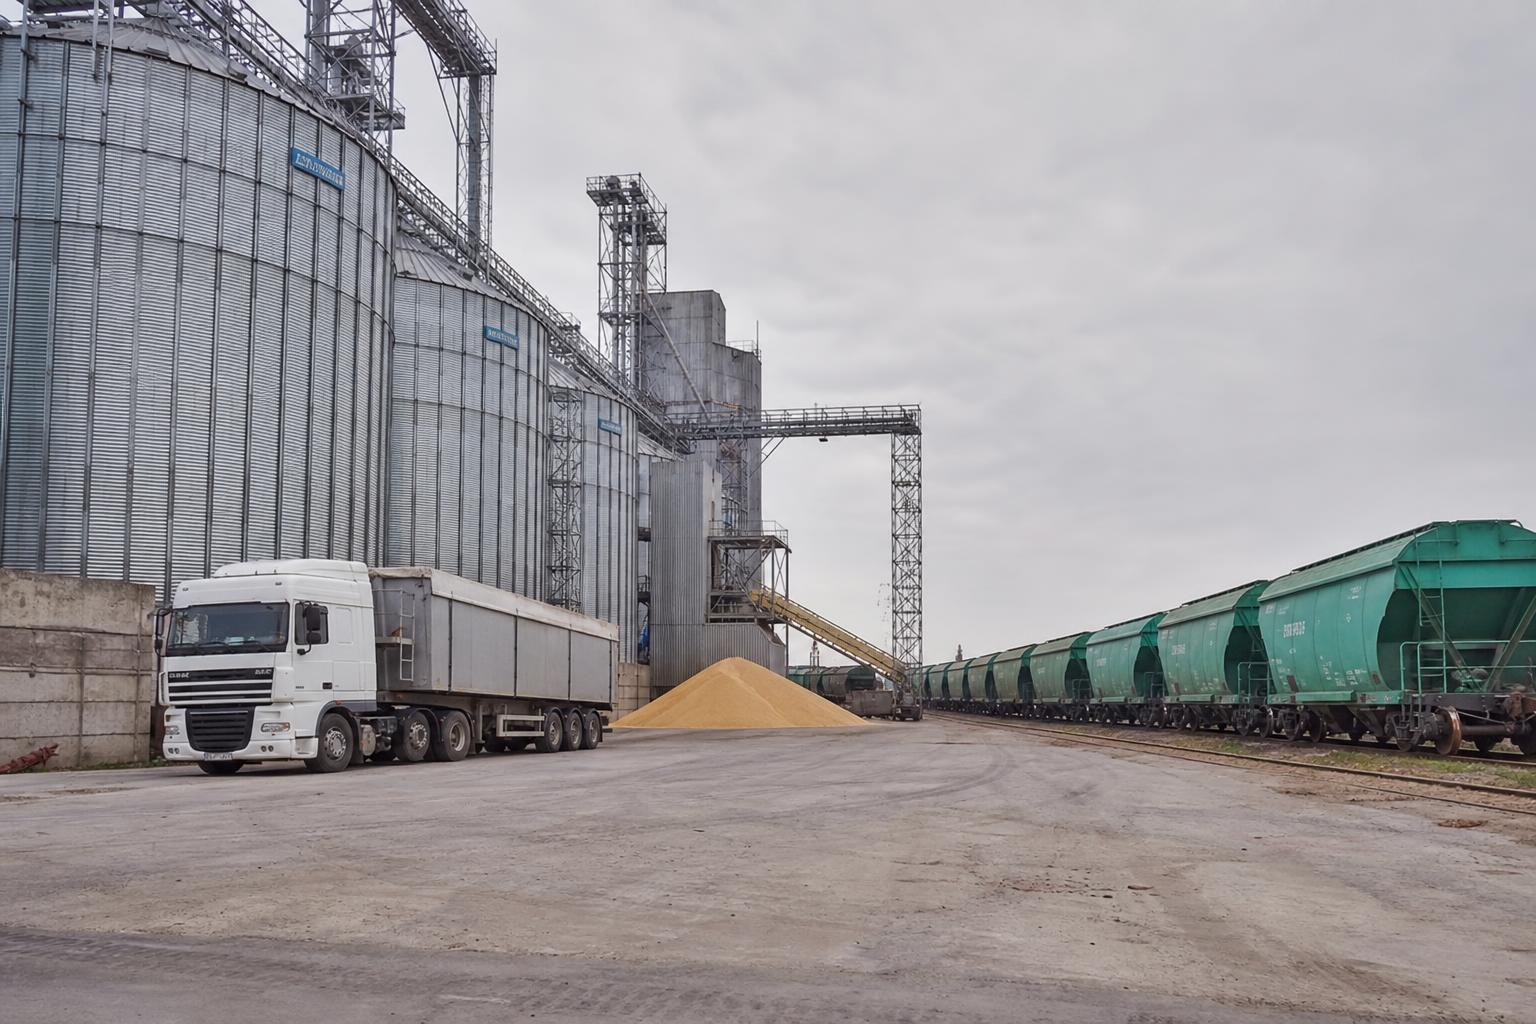
Українська аграрна логістика залишається одним із головних чинників ціноутворення для зернових та олійних. Навіть за наявності товару на внутрішньому ринку кінцева ціна дедалі більше залежить від маршруту, доступності транспорту, роботи портів і здатності елеваторів виконувати зобов’язання.
Найбільший тиск зараз відчувають продавці соняшнику, зерна та продуктів переробки. Ринок має фізичний ресурс, але не завжди має достатню пропускну здатність, щоб швидко доставити його до покупця або експортного каналу.
Соняшник: більший урожай не знімає логістичних обмежень
У 2026 році в Україні очікується найбільший за останні три роки врожай соняшнику — 13,5–13,6 млн т. Це на 26% більше, ніж у 2025 році. Потенціал переробки також оцінюється вище — 13–13,3 млн т, або на 29% більше проти минулого сезону.
Однак сам по собі більший урожай не гарантує збільшення переробки. Аналітики вказують на фактично заблоковану роботу глибоководних портів, високе навантаження на альтернативні маршрути та дефіцит наземного транспорту.
Для переробників це означає складнішу економіку: потрібно не лише купити сировину, а й мати стабільний канал вивезення олії та шроту. За оцінками ринку, навіть за повного завантаження альтернативних маршрутів і часткового використання портів Одеси швидкого повернення експорту до 300–400 тис. т на місяць наразі не очікують.
Експортні маршрути: конкуренція за покупця посилюється
Обмежена робота чорноморської логістики впливає не лише на внутрішній ринок, а й на позиції України у світовій торгівлі. У ринкових оцінках звучить ризик, що за збереження обмежень портів Чорного моря глобальний ринок може недоотримати до 38 млн т зернових із Чорноморського регіону до кінця сезону 2026/27.
На цьому тлі покупці шукають альтернативні джерела постачання. Зокрема, Аргентина нарощує присутність на ринку кукурудзи: у серпні–вересні її експорт оцінювався на рекордному рівні 10 млн т, оскільки частина покупців переорієнтовувалася через скорочення українських поставок, пов’язане з воєнними діями у Чорному морі.
Додатковий фактор конкуренції — очікування високого виробництва в Південній Америці. Для Аргентини на сезон 2026/27 прогнозують 53,6 млн т сої та 66 млн т кукурудзи. Це не замінює український товар автоматично, але посилює вимоги покупців до строків, якості логістичного сервісу та передбачуваності контрактів.
Наземний транспорт і альтернативні канали стають фактором маржі
Для українського продавця логістичне плече фактично визначає, чи буде угода рентабельною. Найкращі можливості мають регіони, де є доступ до вигідного наземного маршруту, елеватора з робочою інфраструктурою та покупця, який готовий забирати товар у прогнозовані строки.
У сегменті соняшнику це вже формує різну поведінку учасників ринку. Попит переробників на новий урожай залишається стриманим, ціни переглядаються вниз, а старт переробки оцінюється як один із найслабших за останні кілька років. Водночас експорт насіння може бути альтернативою для продавців, але переважно там, де логістика дозволяє втримати економіку поставки.
- Для продавців: у пропозиції варто одразу вказувати базис, доступний транспорт, відстань до елеватора або пункту відвантаження.
- Для покупців: важливо перевіряти не лише ціну, а й реальну можливість відвантаження в потрібний період.
- Для трейдерів: конкуренція йде не тільки за товар, а й за маршрут, вагон, авто та місце на перевалці.
Елеваторний ризик: зберігання також частина логістики
Проблеми з елеваторною інфраструктурою додають ринку ще один рівень ризику. У справі «Волиці-Агро» навесні 2026 року повідомлялося про зникнення з елеватора близько 130–140 тис. т зерна, яке належало поклажодавцям. Після цього «Сенс Банк» визнав дефолт позичальника.
Цей кейс не є типовою логістичною затримкою, але він нагадує учасникам ринку: зберігання, документи, контроль залишків і репутація елеватора напряму впливають на безпеку товару. Для аграрія або трейдера елеватор — це не просто місце накопичення партії, а критична ланка виконання контракту.
На AgroPost це підсилює значення прозорих умов у оголошеннях: хто відповідає за доставку, де зберігається товар, чи можливий самовивіз, який формат документів і які строки відвантаження.
Що це означає для ринку: у сезоні 2026/27 ціна на зернові та олійні в Україні все більше залежить від логістики, а не лише від врожаю. Продавцям варто рахувати угоду від кінцевого пункту доставки, а покупцям — бронювати транспорт і перевіряти елеваторну ланку до підписання контракту.
Коментарі
Поки без коментарівКоментарів ще немає - будьте першим.