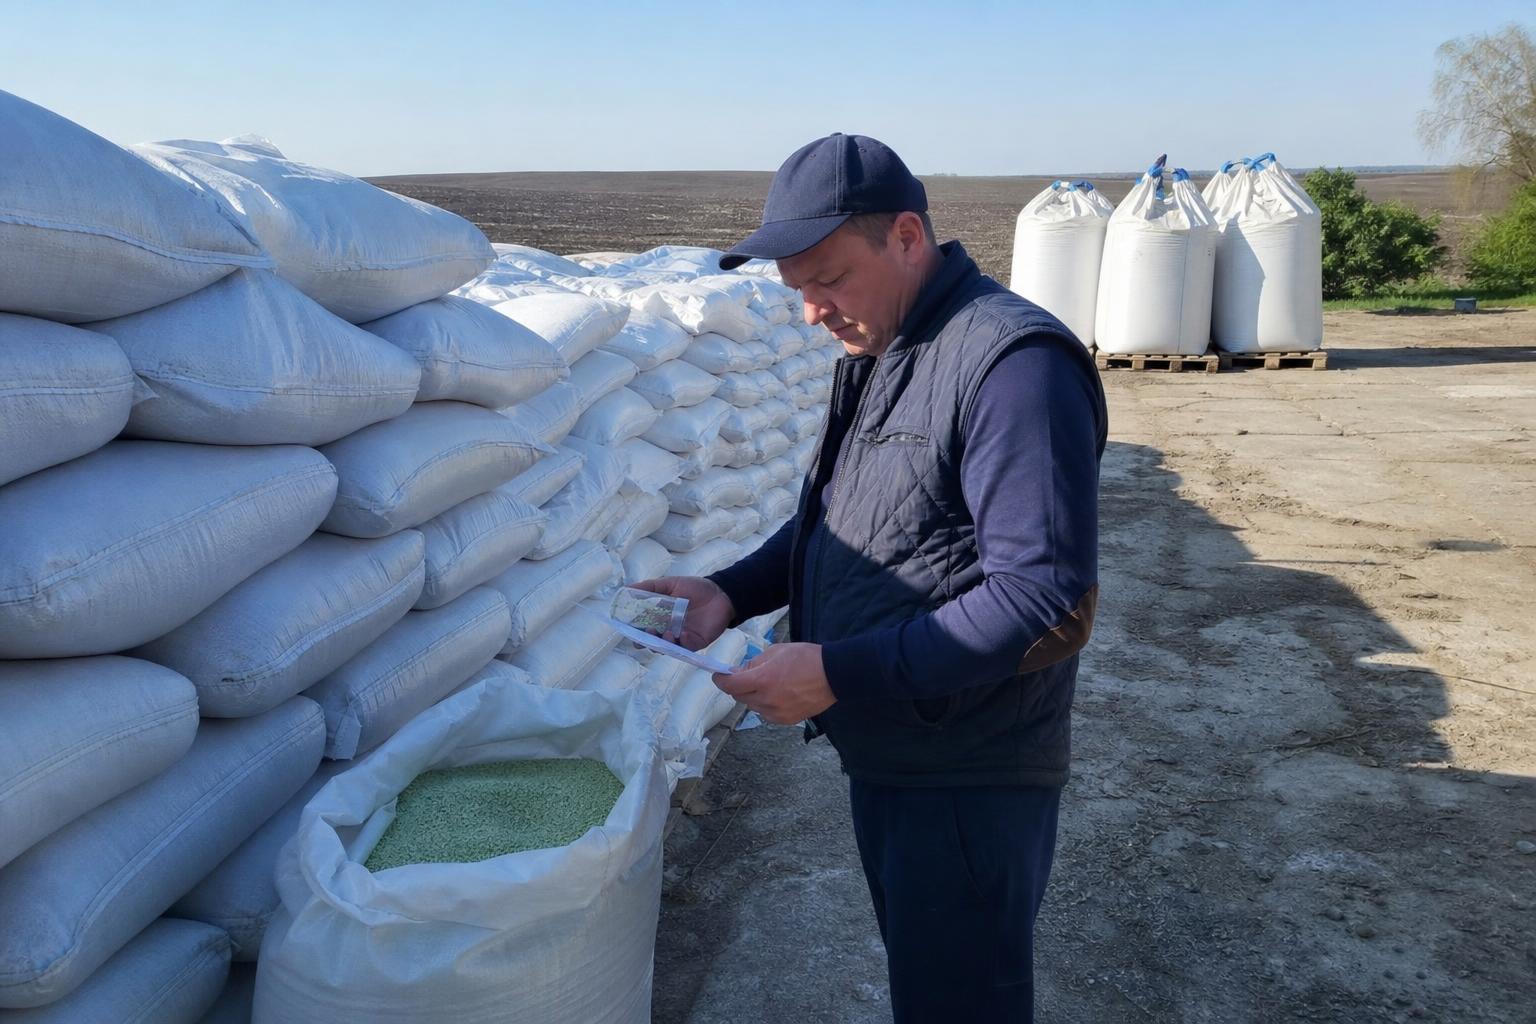
Ринок мінеральних добрив входить у період підвищеної уваги з боку аграріїв: перед посівною господарства уточнюють потребу в азоті, NPK та калійних позиціях, а продавці формують складські пропозиції.
На зовнішньому фоні з’явився новий сигнал щодо можливих поставок білоруського калію до США. Водночас заяви учасників ринку не означають автоматичного збільшення доступних обсягів для інших напрямків, зокрема для України.
Калій: політичні заяви не дорівнюють дешевому ресурсу
У США обговорюють можливість закупівель калійних добрив у Білорусі як альтернативу дорожчому канадському ресурсу. Паралельно білоруська сторона заявляє, що вільних обсягів для західних ринків нібито немає, адже продукція вже законтрактована.
Для українського покупця це означає, що чекати швидкого падіння цін на калійні складники лише через політичні заяви ризиковано. Навіть якщо частина потоків змінить напрямок, логістика та санкційні обмеження залишаються важливими факторами.
Калійні добрива критичні для NPK-рецептур, тому будь-яка невизначеність із походженням і маршрутами постачання може впливати на пропозицію комплексних добрив на внутрішньому ринку.
Азот і фосфор залишаються чутливішими сегментами
За оцінками ринкових аналітиків, у США дефіциту калійних добрив наразі не спостерігається, тоді як складнішими залишаються поставки азотних і фосфорних позицій. Для України ця логіка також важлива: саме азотні добрива найчастіше формують короткостроковий попит перед польовими роботами.
Покупцям варто розділяти стратегію закупівель: азотні продукти планувати з урахуванням сезонного попиту, а NPK — з урахуванням наявності потрібної формули, фасування та підтвердження якості.
Для продавців на AgroPost корисно чітко вказувати марку добрива, діючу речовину, форму поставки, мінімальну партію та регіон відвантаження. У періоди волатильності саме прозорість пропозиції пришвидшує угоди.
Логістика добрив: чому важливі порти й термінали
Російські портові оператори, за повідомленнями галузевих джерел, почали адаптувати частину терміналів, які раніше працювали з добривами та іншими вантажами, під перевалку зерна. Йдеться про потужності на Балтиці та в Арктиці.
Водночас джерела ринку оцінюють, що наявних потужностей достатньо, аби таке перепрофілювання не мало суттєвого впливу на експорт російських добрив. Для українського ринку це радше сигнал про гнучкість логістичних маршрутів у регіоні, ніж прямий фактор зміни ціни.
Українським аграріям у закупівлях варто звертати увагу не лише на ціну за тонну, а й на строки доставки, документи походження, умови оплати та можливість оперативного самовивозу.
Ключові висновки для покупців і продавців
- Калійний сегмент залишається залежним від політики, контрактів і логістики, тому різкого здешевлення очікувати не варто без підтверджених поставок.
- Азотні добрива потребують завчасного бронювання перед піковим попитом, особливо для господарств із великими площами.
- NPK-пропозиції потрібно порівнювати не лише за ціною, а й за формулою, грануляцією, виробником і документами якості.
- На маркетплейсі краще працюють оголошення з чіткою ціною, регіоном, фото партії, умовами доставки та актуальним залишком.
Що це означає для ринку: український ринок добрив залишається у фазі обережного планування. Покупцям варто фіксувати потребу за основними групами — азот, NPK, калій — і не відкладати перевірку пропозицій до піку посівної. Продавцям важливо оновлювати залишки та підтверджувати походження товару, адже довіра до партії стає не менш важливою за ціну.
Коментарі
Поки без коментарівКоментарів ще немає - будьте першим.