Рынок минеральных удобрений входит в период повышенного внимания со стороны аграриев: перед посевной хозяйства уточняют потребность в азоте, NPK и калийных позициях, а продавцы формируют складские предложения.
На внешнем фоне появился новый сигнал о возможных поставках белорусского калия в США. В то же время заявления участников рынка не означают автоматического увеличения доступных объемов для других направлений, в частности для Украины.
Калий: политические заявления не равны дешевому ресурсу
В США обсуждают возможность закупок калийных удобрений у Беларуси как альтернативу более дорогому канадскому ресурсу. Параллельно белорусская сторона заявляет, что свободных объемов для западных рынков якобы нет, так как продукция уже заключена в контракты.
Для украинского покупателя это означает, что ждать быстрого снижения цен на калийные компоненты только из-за политических заявлений рискованно. Даже если часть потоков изменит направление, логистика и санкционные ограничения остаются важными факторами.
Калийные удобрения критичны для рецептур NPK, поэтому любая неопределенность с происхождением и маршрутами поставки может влиять на предложение комплексных удобрений на внутреннем рынке.
Азот и фосфор остаются более чувствительными сегментами
По оценкам рыночных аналитиков, в США в настоящее время не наблюдается дефицита калийных удобрений, тогда как поставки сложных удобрений по азоту и фосфору остаются более сложными. Для Украины эта логика также важна: именно азотные удобрения чаще всего формируют краткосрочный спрос перед полевыми работами.
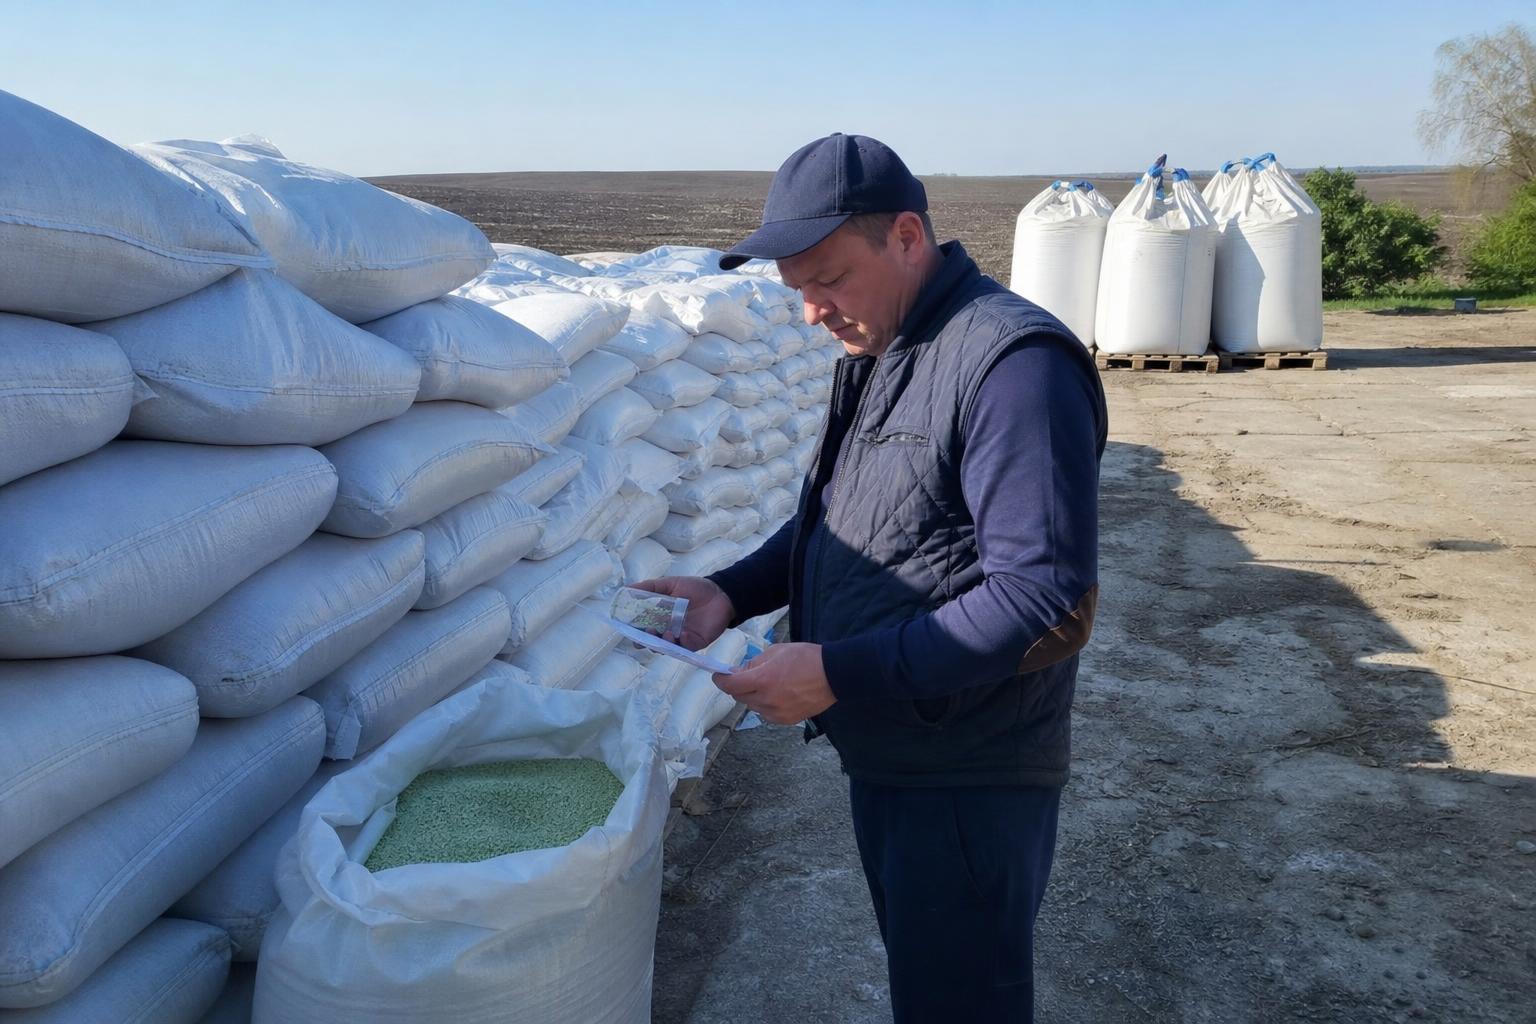
Покупателям стоит разделять стратегию закупок: азотные продукты планировать с учетом сезонного спроса, а NPK — с учетом наличия нужной формулы, фасовки и подтверждения качества.
Для продавцов на AgroPost полезно четко указывать марку удобрения, действующее вещество, форму поставки, минимальную партию и регион отгрузки. В периоды волатильности именно прозрачность предложения ускоряет сделки.
Логистика удобрений: почему важны порты и терминалы
Российские портовые операторы, по сообщениям отраслевых источников, начали адаптировать часть терминалов, ранее работавших с удобрениями и другими грузами, под перевалку зерна. Речь идет о мощностях на Балтике и в Арктике.
В то же время рыночные источники оценивают, что имеющихся мощностей достаточно, чтобы такое перепрофилирование не оказало существенного влияния на экспорт российских удобрений. Для украинского рынка это скорее сигнал о гибкости логистических маршрутов в регионе, чем прямой фактор изменения цены.
Украинским аграриям при закупках стоит обращать внимание не только на цену за тонну, но и на сроки доставки, документы происхождения, условия оплаты и возможность оперативного самовывоза.
Ключевые выводы для покупателей и продавцов
- Калийный сегмент остается зависимым от политики, контрактов и логистики, поэтому резкого удешевления ожидать не стоит без подтвержденных поставок.
- Азотные удобрения требуют заблаговременного бронирования перед пиковым спросом, особенно для хозяйств с большими площадями.
- NPK-предложения нужно сравнивать не только по цене, но и по формуле, грануляции, производителю и документам качества.
- На маркетплейсе лучше работают объявления с четкой ценой, регионом, фото партии, условиями доставки и актуальным остатком.
Что это означает для рынка: украинский рынок удобрений остается в фазе осторожного планирования. Покупателям стоит фиксировать потребность по основным группам — азот, NPK, калий — и не откладывать проверку предложений до пика посевной. Продавцам важно обновлять остатки и подтверждать происхождение товара, ведь доверие к партии становится не менее важным, чем цена.
Комментарии
Пока без комментариевКомментариев пока нет - будьте первым.