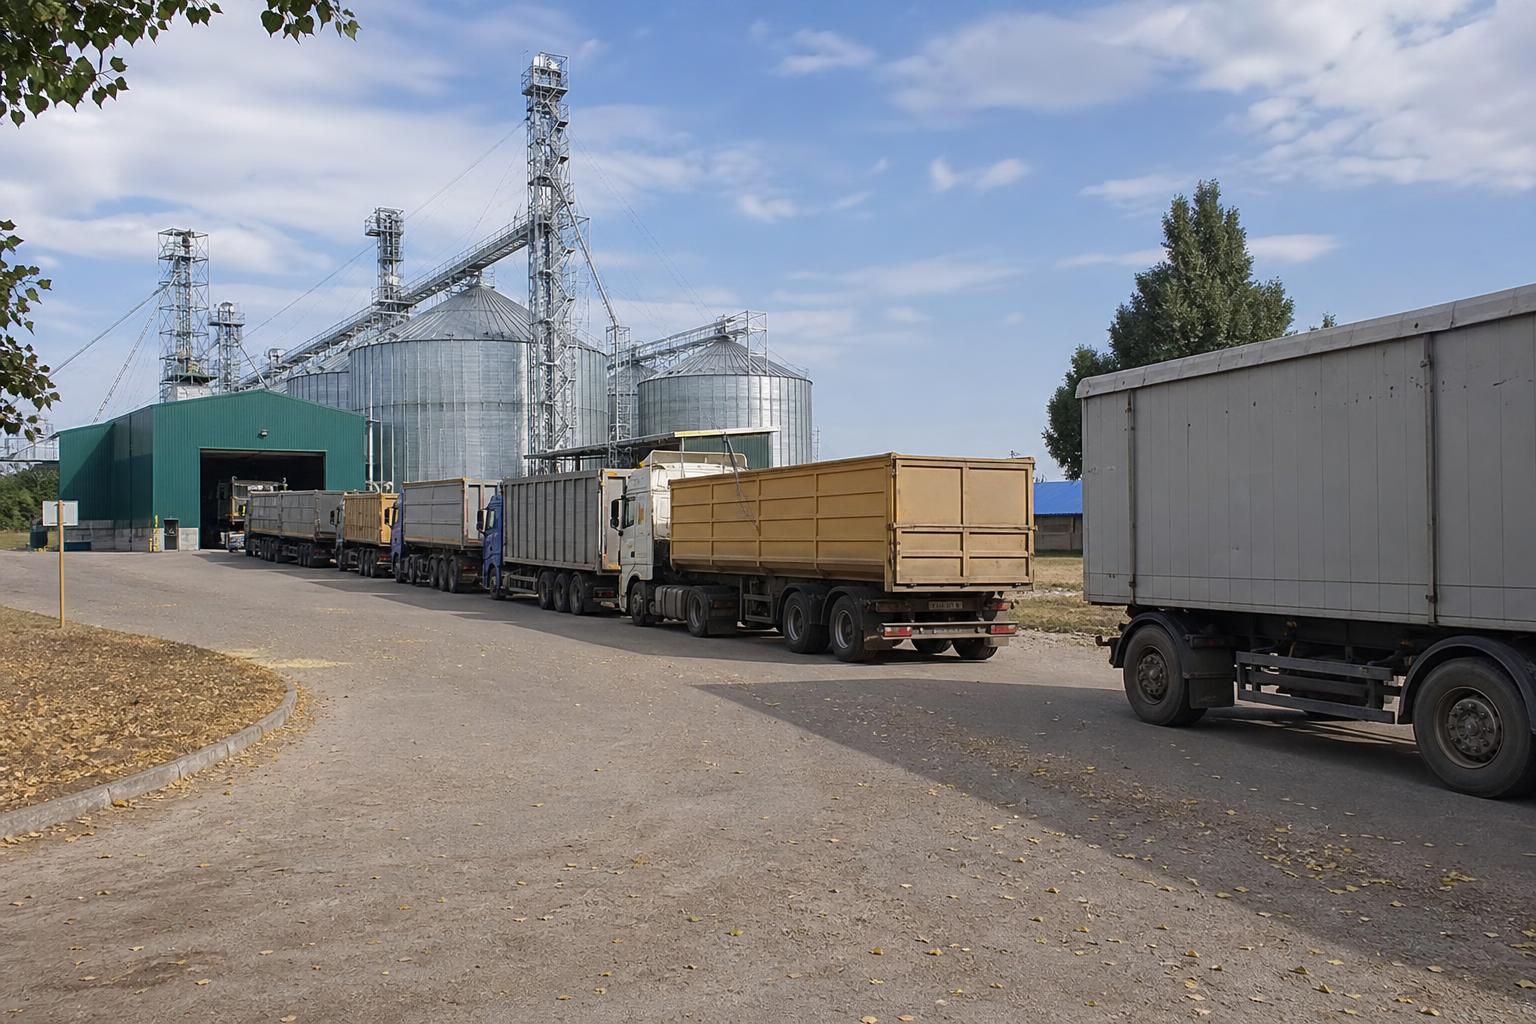
На початку жовтня український ринок зернової логістики входить у період підвищеного навантаження. Активне збирання соняшнику та інших пізніх культур збільшило попит на автотранспорт, а в окремих регіонах кількість вантажів помітно перевищує доступний парк зерновозів.
Для продавців зерна та олійних це означає складнішу конкуренцію за машину, особливо на коротких плечах до елеваторів, складів і перевалочних точок. Для покупців і трейдерів логістична складова може стати важливішою частиною переговорів щодо базису поставки.
Де найбільше бракує зерновозів
Найвідчутніший дефіцит автотранспорту фіксується у Дніпропетровській, Одеській та Миколаївській областях. Також нестача машин спостерігається у Кіровоградській, Полтавській, Черкаській, Чернігівській та Вінницькій областях.
Основний вантажопотік спрямований до Одеської області. Найактивніше агропродукцію везуть із Дніпропетровської, Миколаївської, Черкаської, Полтавської, Кіровоградської та Харківської областей.
Причина поточного напруження — поєднання сезонного вивезення нового врожаю з полів і вищого попиту на оперативну доставку до елеваторів та інших місць зберігання.
Короткі маршрути подорожчали найсильніше
Найбільше зростання ставок спостерігається на маршрутах до 300 км. За тиждень такі перевезення подорожчали на 10–12%, адже саме коротке плече найчастіше використовується для доставки врожаю з поля на елеватор або склад.
На середніх і дальніх напрямках підвищення було помірнішим — переважно 3–6%. На відстанях 601–700 км ставки залишилися без змін, а на маршрутах понад 800 км зросли на 3–4%.
Окремий фактор — дизпальне. За тиждень середні ціни на нього зросли в усіх областях України. В Одеській області подорожчання становило 1,3%, у Миколаївській — 1,1%.
Елеватори та трейдери мають уважніше рахувати базис
Для елеваторів поточна ситуація означає вищу важливість планування приймання. Якщо господарства масово намагаються вивезти врожай у короткий період, нестача машин може впливати не лише на вартість доставки, а й на графік завезення сировини.
На суміжних експортних напрямках також зберігається тиск логістики. Зокрема, на ринку ріпаку індикативні ціни знизилися: на заводах — на 100–200 грн/т, у напрямку дунайських портів — на 100–300 грн/т. На західному кордоні попит тримається на рівні 460–465 €/т, але продажі стримує нестача вільних вагонів за прийнятною вартістю.
Для ріпаку залізниця залишається ключовим каналом експорту: у серпні-жовтні на вагони може припадати 60–70% експортних поставок. На жовтень, за наявними оцінками, законтрактовано близько 330 тис. т ріпаку, а значна частина логістики під ці обсяги вже забезпечена контрактами.
Ключові висновки для учасників AgroPost
- Продавцям зерна варто заздалегідь бронювати транспорт на короткі маршрути до елеватора, особливо в областях із дефіцитом зерновозів.
- Покупцям доцільно уточнювати базис поставки та окремо рахувати логістичну складову, бо ставка перевезення може швидко змінювати маржу угоди.
- Елеваторам варто узгоджувати графіки приймання з клієнтами, щоб уникати пікових скупчень транспорту.
- Трейдерам потрібно стежити за доступністю вагонів і ситуацією на західних прикордонних переходах, особливо для партій, орієнтованих на ЄС.
Що це означає для ринку: найближчим часом логістика залишатиметься одним із головних чинників ціноутворення для зернових та олійних. Угоди з чітко погодженим транспортом, строками відвантаження і базисом поставки матимуть перевагу над пропозиціями без підтвердженої логістики.
Коментарі
Поки без коментарівКоментарів ще немає - будьте першим.