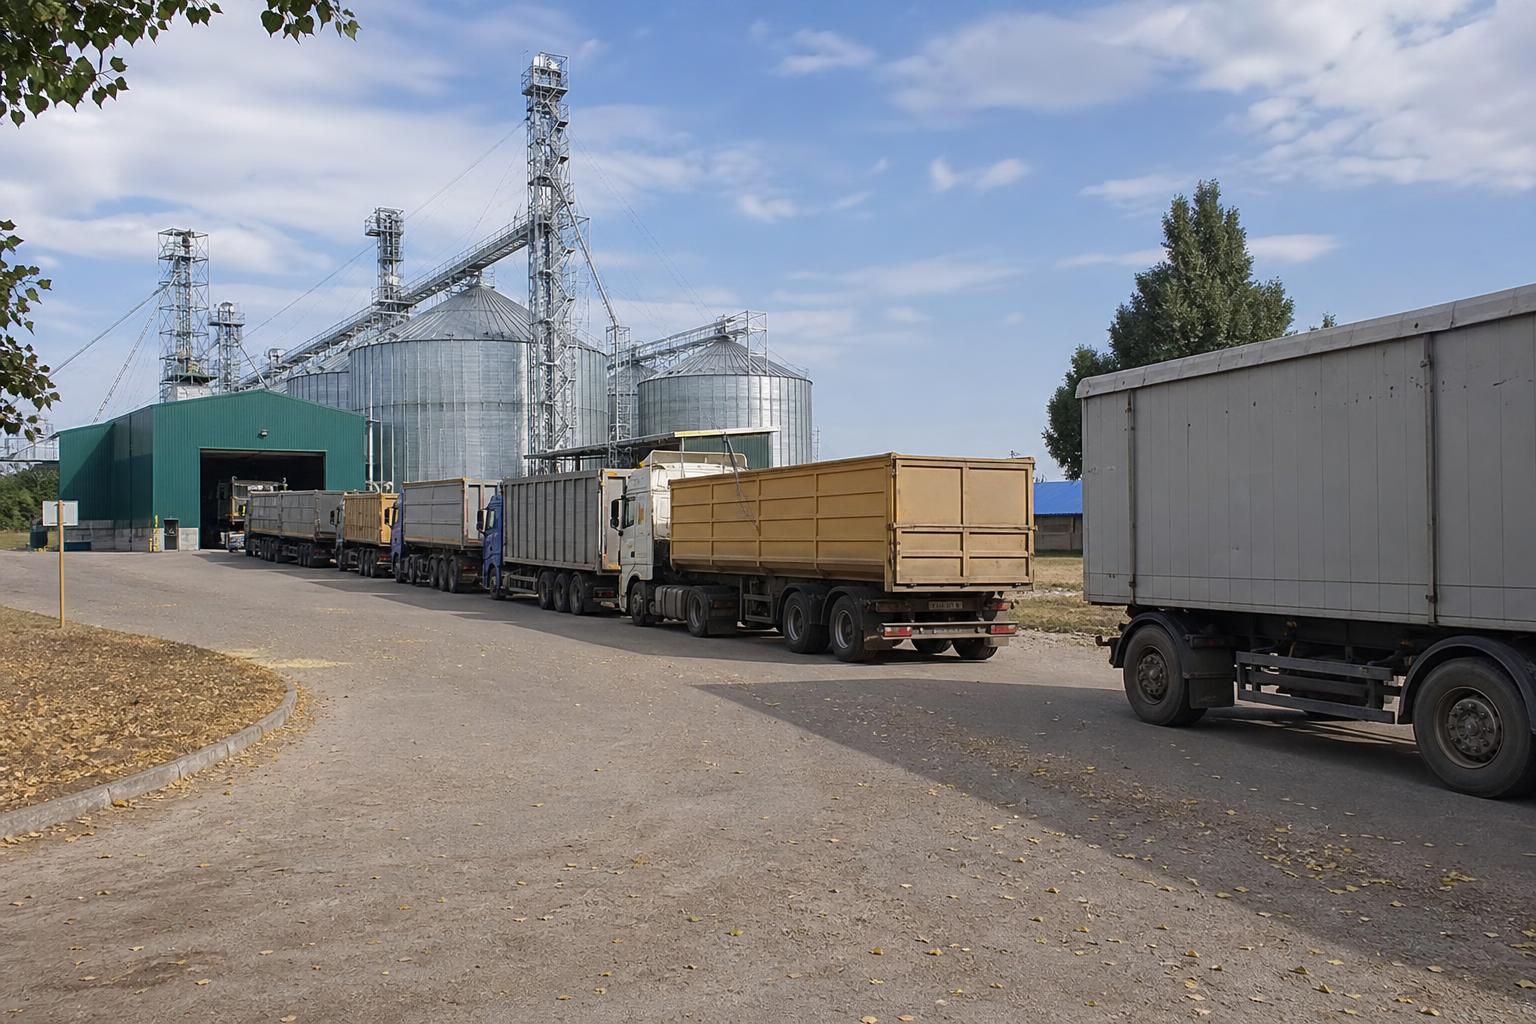
На начале октября украинский рынок зерновой логистики входит в период повышенной нагрузки. Активный сбор подсолнечника и других поздних культур увеличил спрос на автотранспорт, а в отдельных регионах количество грузов заметно превышает доступный парк зерновозов.
Для продавцов зерна и масличных это означает усложнение конкуренции за машину, особенно на коротких плечах до элеваторов, складов и перевалочных пунктов. Для покупателей и трейдеров логистическая составляющая может стать важнейшей частью переговоров относительно базиса поставки.
Где больше всего нехватка зерновозов
Наиболее заметный дефицит автотранспорта фиксируется в Днепропетровской, Одесской и Николаевской областях. Также нехватка машин наблюдается в Кировоградской, Полтавской, Черкасской, Черниговской и Винницкой областях.
Основной грузопоток направлен в Одесскую область. Самые активные перевозки агропродукции осуществляются из Днепропетровской, Николаевской, Черкасской, Полтавской, Кировоградской и Харьковской областей.
Причина текущего напряжения — сочетание сезонного вывозу нового урожая с полей и повышенного спроса на оперативную доставку до элеваторов и других складских объектов.
Короткие маршруты подорожали сильнее всего
Наибольший рост ставок наблюдается на маршрутах до 300 км. За неделю такие перевозки подорожали на 10–12%, поскольку именно короткое плечо чаще всего используется для доставки урожая с поля на элеватор или склад.
На средних и дальних направлениях повышение было умереннее — в основном 3–6%. На расстояниях 601–700 км ставки остались без изменений, а на маршрутах свыше 800 км выросли на 3–4%.
Отдельный фактор — дизельное топливо. За неделю средние цены на него выросли во всех областях Украины. В Одесской области подорожание составило 1,3%, в Николаевской — 1,1%.
Элеваторы и трейдеры должны внимательнее считать базис
Для элеваторов текущая ситуация означает повышенную важность планирования приемки. Если хозяйства массово пытаются вывезти урожай за короткий период, нехватка машин может влиять не только на стоимость доставки, но и на график завоза сырья.
На смежных экспортных направлениях также сохраняется логистический прессинг. В частности, на рынке рапса индикативные цены снизились: на заводах — на 100–200 грн/т, в направлении дунайских портов — на 100–300 грн/т. На западной границе спрос держится на уровне 460–465 €/т, однако продажи сдерживаются нехваткой свободных вагонов по приемлемой цене.
Для рапса железная дорога остается ключевым каналом экспорта: в августе — октябре на вагоны может приходиться 60–70% экспортных поставок. На октябрь, по имеющимся оценкам, заключено контрактов на около 330 тыс. т рапса, а значительная часть логистики под эти объемы уже обеспечена контрактами.
Ключевые выводы для участников AgroPost
- Продавцам зерна стоит заранее бронировать транспорт на короткие маршруты до элеватора, особенно в областях с дефицитом зерновозов.
- Покупателям целесообразно уточнять базис поставки и отдельно учитывать логистическую составляющую, поскольку ставка перевозки может быстро менять маржу сделки.
- Элеваторам рекомендуется согласовывать графики приемки с клиентами, чтобы избегать пиковых скоплений транспорта.
- Трейдерам необходимо следить за доступностью вагонов и ситуацией на западных пограничных переходах, особенно для партий, ориентированных на ЕС.
Что это означает для рынка: в ближайшее время логистика останется одним из главных факторов ценообразования для зерновых и масличных культур. Сделки с четко согласованным транспортом, сроками отгрузки и базисом поставки будут иметь преимущество над предложениями без подтвержденной логистики.
Комментарии
Пока без комментариевКомментариев пока нет - будьте первым.