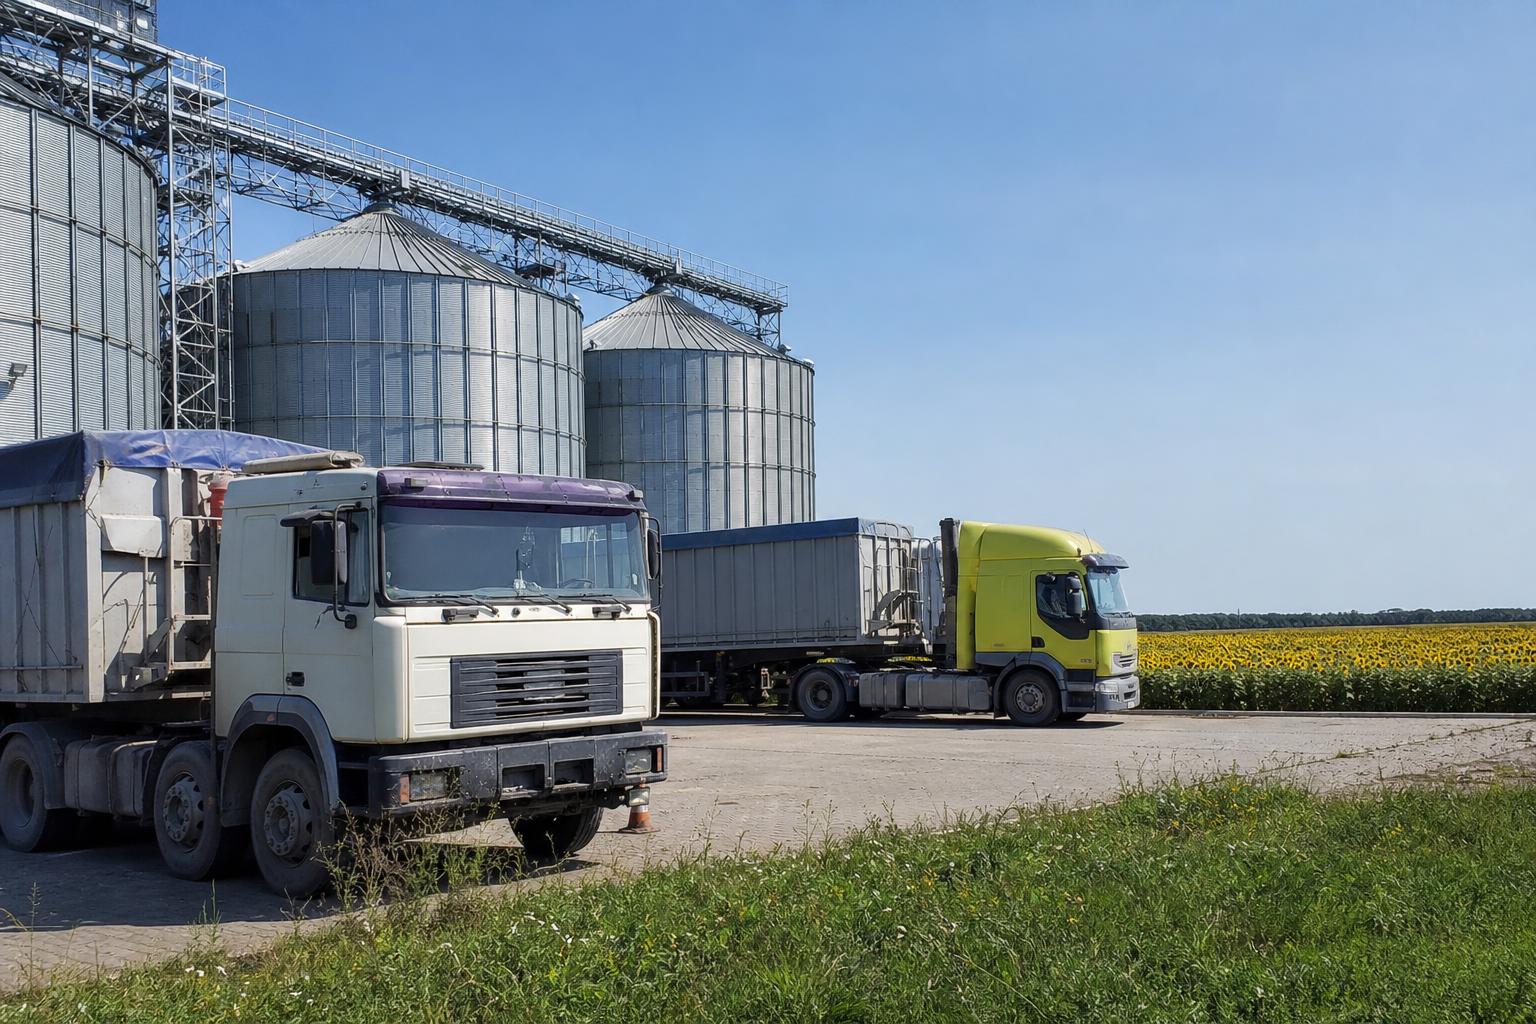
Украинская аграрная логистика входит в октябрь с повышенной нагрузкой на автотранспорт и железную дорогу. Основное давление создают уборка подсолнечника, активный вывоз нового урожая на элеваторы и портовые направления, а также подорожание дизельного топлива.
Для продавцов и покупателей на AgroPost это означает, что цена товара все больше зависит не только от спроса на культуру, а и от доступности транспорта в конкретном регионе и на конкретном расстоянии.
Где больше всего не хватает зерновозов
По данным аналитики «Укрвантаж Агро», наиболее острый дефицит автомобильных зерновозов фиксируется в Днепропетровской, Одесской и Николаевской областях. В этих регионах количество грузов существенно превышает доступный транспорт.
Напряженная ситуация также наблюдается в Кировоградской, Полтавской, Черкасской, Черниговской и Винницкой областях. Именно оттуда сейчас движутся значительные объемы агропродукции к местам хранения, переработки и экспортной логистики.
Особо выделяется Одесский напрямок: туда направляется значительная часть грузопотоков. Активные перевозки идут из Днепропетровской, Николаевской, Черкасской, Полтавской, Кировоградской и Харьковской областей.
Короткие маршруты дорожают быстрее всего
Наибольший рост ставок зафиксирован на маршрутах до 300 км. За неделю такие перевозки подорожали на 10–12%.
Это логично для периода активного сбора подсолнечника: короткие плечи чаще всего используют для оперативной доставки урожая с поля до элеватора, склада или ближайшего пункта перегрузки.
На средних и дальних маршрутах ставки выросли умереннее — преимущественно на 3–6%. На расстояниях 601–700 км изменения не зафиксированы, а на маршрутах свыше 800 км повышение составило 3–4%.
Дополнительным фактором остается дизельное топливо. По данным рынка, средние цены на него выросли во всех областях Украины; в частности, в Одесской области — на 1,3%, в Николаевской — на 1,1%.
Железнодорожное направление: спрос есть, но вагон — узкое место
Параллельно с автологистикой сохраняется напряженность и на железнодорожных экспортных маршрутах. По оценкам ПУСК, на западной границе спрос на украинский рапс держится на уровне 460–465 €/т, но продажи сдерживаются дефицитом свободных вагонов по приемлемой стоимости.
После усложнения работы глубоководных портов европейский рынок стал важным направлением для рапса, а железная дорога — ключевым каналом его вывоза. По оценкам ПУСК, в августе–октябре 60–70% экспорта рапса может приходиться на поставки железнодорожными вагонами.
На октябрь, по имеющейся информации ПУСК, заключено контрактов примерно на 330 тыс. т рапса. Значительная часть логистики под эти объемы также заключена, поэтому резких изменений в темпах экспорта в настоящее время не ожидается.
Что стоит учитывать продавцам и покупателям
- Продавцам из регионов с дефицитом транспорта рекомендуется заранее проверять наличие машин и фиксировать ставку до согласования окончательной цены товара.
- Покупателям с самовывозом следует учитывать, что короткие рейсы сейчас могут быть дороже в процентном выражении, чем дальние маршруты.
- Экспортерам и трейдерам необходимо отдельно контролировать доступность вагонов на западной границе, особенно для масличных культур.
- Участникам сделок на AgroPost целесообразно сразу указывать базис поставки, область загрузки, ориентировочную дистанцию и тип транспорта.
Что это означает для рынка
Что это означает для рынка: логистическая составляющая в октябре останется одним из ключевых факторов ценообразования в агросекторе. При высоком спросе на зерновозы и ограниченной доступности вагонов преимущество получат те участники, которые быстро подтверждают транспорт, прозрачно рассчитывают доставку и закладывают логистические риски в коммерческое предложение.
Комментарии
Пока без комментариевКомментариев пока нет - будьте первым.