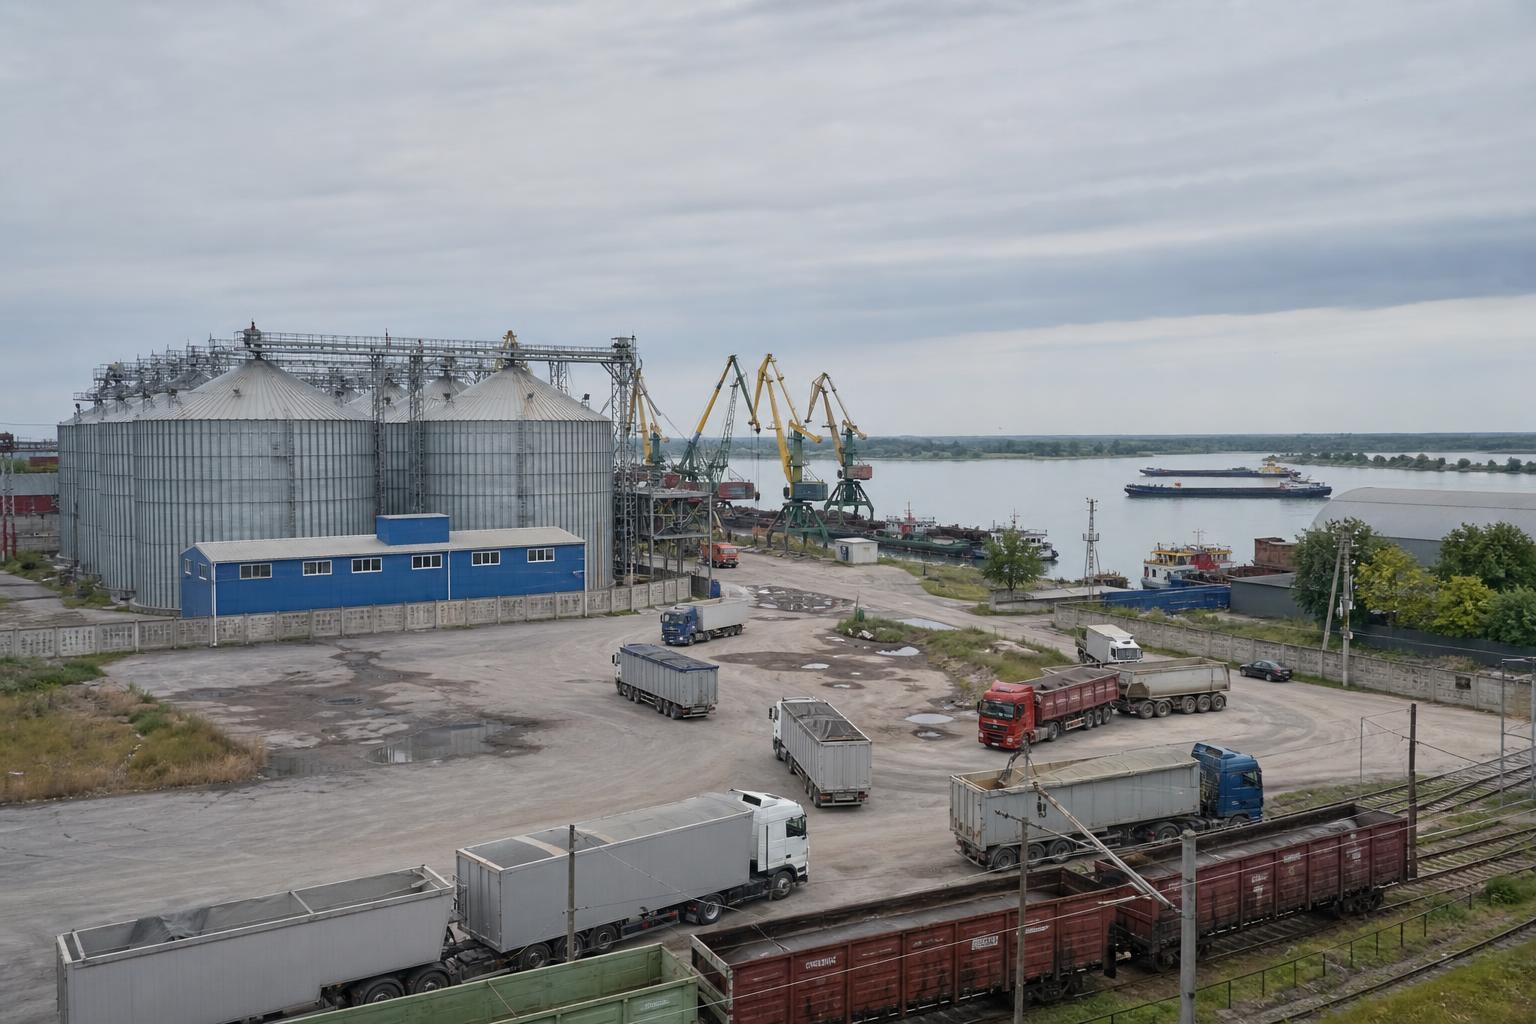
Сентябрь продемонстрировал неоднородную картину для украинского зернового экспорта. Дунайский маршрут активизировался, однако железнодорожные перевозки зерна в порты сократились, что усложняет планирование продаж для агровиробников, трейдеров и элеваторов.
Для рынка это сигнал: логистика снова становится не просто статьей затрат, а ключевым фактором цены, сроков контрактования и выбора покупателя.
Дунайский маршрут берет на себя больший объем
За 1–24 сентября экспортный пропуск агропродукции в направлении дунайских портов, включая Орловку, составил 917,7 тыс. т. За последние семь дней этого периода объем увеличился на 319,3 тыс. т, или в среднем на 45,6 тыс. т в сутки.
Уже за 24 дня сентября объем агропродукции, направленной в дунайские порты, превысил показатель за весь август на 22,9%. Это подтверждает, что Дунай остается одним из главных маршрутов для экспорта, особенно в условиях неопределенности с морской логистикой.
Для продавцов зерна это означает, что спрос на партии, пригодные для быстрого направления на дунайскую логистику, может оставаться активным. В то же время окончательная цена все больше зависит от доступности транспорта, стоимости перегрузки и очередности приемки грузов.
Железнодорожные перевозки зерна в порты снизились
Несмотря на рост дунайского потока, железнодорожная составляющая в сентябре выглядит слабее. За 22 дня сентября в портовые направления железной дорогой перевезено около 155,5 тыс. т зерна, включая внутренний подвоз до Измаила и без учета транзита через Рени. Это на 29,7% меньше, чем за аналогичный период августа.
Экспортный подвоз зерна до Измаила железной дорогой составил 42,6 тыс. т, что на 15,1% меньше по сравнению с месяцем ранее. Внутренний подвоз до порта сократился на 47,1% — до 55,5 тыс. т.
Через портовые станции Великой Одессы за 22 дня сентября прошло 25,6 тыс. т зерна. Это на 53% меньше по сравнению с аналогичным периодом августа.
Для элеваторов такая динамика означает необходимость более жестко управлять графиками отгрузки. Если вагонный ресурс или портовое окно нестабильны, стоит заранее согласовывать альтернативные варианты: автоперевозки, переадресацию партий или продажу на условиях самовывоза.
Черноморский фактор остается риском для цены
Украина пока не имеет позитивных сигналов о скором восстановлении полноценного экспорта зерна через Черное море. По заявлениям украинской стороны, Россия отклонила предложения, которые могли бы создать условия для возобновления зернового коридора.
Альтернативные маршруты в настоящее время обеспечивают около 45% необходимого объема перевозок. По оценкам украинской стороны, их максимальная пропускная способность позволяет экспортировать лишь до 50% сельскохозяйственной продукции.
Отдельно озвучивался риск, что в текущем маркетинговом году Украина может не экспортировать около 30 млн т агропродукции. Для зернового рынка это создает давление на внутренние балансы, конкуренцию за логистику и осторожность покупателей при формировании долгосрочных контрактов.
Ключевые выводы для продавцов и элеваторов
- Дунайский маршрут остается активным, но скорость продаж зависит от доступа к перегрузке и транспорту.
- Железнодорожные перевозки зерна в порты сократились, поэтому график отгрузки необходимо согласовывать до финализации цены.
- Покупатели могут учитывать логистический дисконт, особенно для партий без ясного маршрута вывоза.
- Элеваторам стоит сегментировать остатки: отдельно партии под экспорт, внутреннюю переработку и быструю локальную продажу.
- На AgroPost продавцам рекомендуется указывать базис, объем, качество и доступный способ отгрузки — это сокращает время переговоров с покупателем.
Что это означает для рынка: в ближайшей перспективе зерновая цена в Украине продолжит зависеть не только от мировых котировок, но и от практической доступности маршрутов. Для продавца более сильной позицией будет не просто наличие зерна, а готовность быстро подтвердить качество, партию, место хранения и реальный логистический сценарий.
Комментарии
Пока без комментариевКомментариев пока нет - будьте первым.