Объемы экспорта украинской агропродукции в 2026/27 маркетинговом году во многом будут зависеть от доступности морской логистики. Сценарная оценка ASAP Agri — от 29 до 47 млн т — охватывает зерновые, масличные культуры и продукты их переработки.
Для продавцов зерна это означает, что выбор маршрута и базиса поставки останется ключевым фактором продаж. Даже без полного восстановления работы портов часть потенциала может обеспечить железная дорога.
Портовый сценарий определяет верхнюю границу экспорта
В сценарии существенных ограничений морской логистики аналитики оценивают экспорт агропродукции в 29 млн т. При восстановлении работы портов Большой Одессы объем может вырасти до 47 млн т.
В самом оптимистичном сценарии через глубоководные порты может пройти до 17 млн т продукции. В двух других сценариях этот объем оценивается в пределах 5,3–5,4 млн т. Это именно сценарные расчеты, а не подтвержденный прогноз фактических отгрузок.
У железной дороги есть резерв, но требуется ускорить оборот вагонов
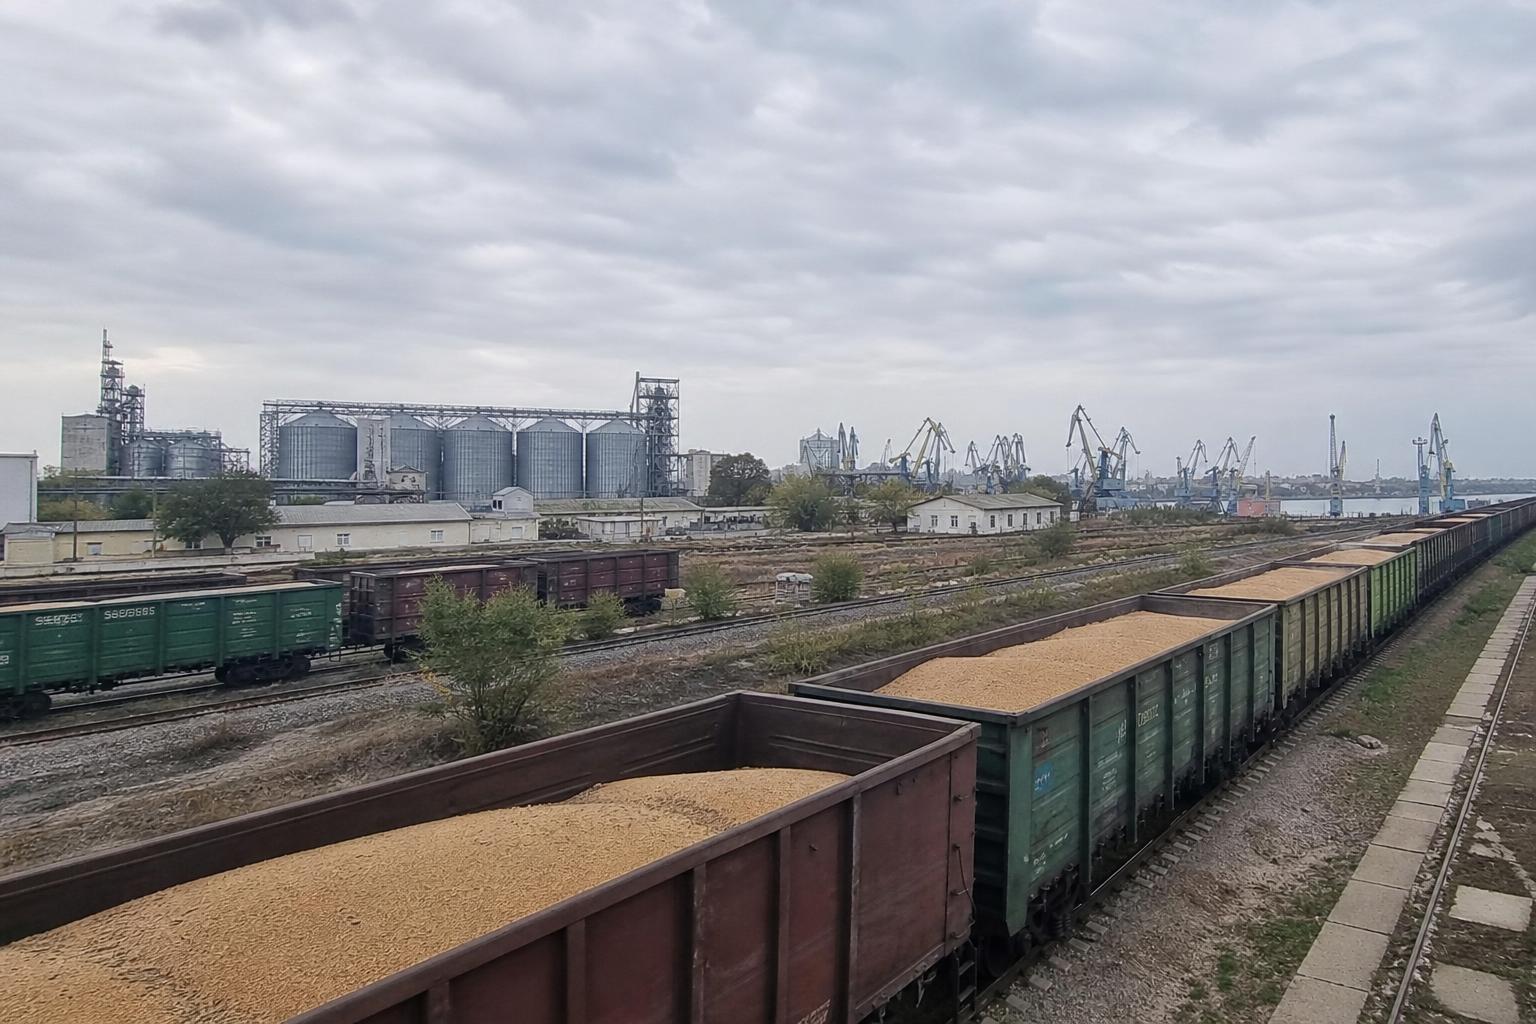
Потенциал железнодорожного экспорта зерна оценивается в 1,4–1,5 млн т в месяц: около 1,1 млн т через западные пограничные переходы и ориентировочно 400 тыс. т в направлении дунайских портов.
В октябре через западные переходы перевезли 854,3 тыс. т зерна, а в дунайские порты по железной дороге доставили 215 тыс. т. По оценке ASAP Agri, дополнительный резерв составляет около 250 тыс. т в месяц на западном направлении и еще 185 тыс. т — на дунайском.
Для использования этого резерва важны наличие зерновозов колеи 1435 мм, более быстрое прохождение границы и эффективный оборот вагонов. В октябре средний оборот зерновоза увеличился до 22,8 суток против 18,8 суток в сентябре.
Маршрут влияет на цену для продавца
Согласно приведенной аналитиками оценке рынка, логистические расходы заметно снижали ценовую конкурентоспособность украинского зерна. В частности, доставка к Дунаю обходилась на 20–25 долларов за тонну дороже, чем в порты Одессы, а фрахт костерной партии в Египет за указанный в материале период вырос на 100 долларов за тонну.
Некоторые участники рынка считают, что улучшение логистики может сократить часть дополнительных расходов и поддержать цену. В то же время возможный ценовой эффект будет зависеть от фактического восстановления маршрутов, стоимости перевозок и готовности покупателей платить за украинское зерно.
Что это означает для рынка
Продавцам зерна стоит сравнивать не только закупочную цену, но и полную стоимость доставки по каждому доступному маршруту. Покупателям — учитывать, что у пропускной способности железной дороги есть резерв, однако его реализация зависит от наличия вагонов, прохождения границы и скорости логистики. Восстановление работы портов может изменить баланс маршрутов, однако приведенные объемы экспорта остаются сценарными оценками.
Комментарии
Пока без комментариевКомментариев пока нет - будьте первым.